


На вашем накопительном счёте в СФР или НПФ могут лежать 200 тысяч, 500 тысяч и даже больше миллиона рублей. Но если просто написать заявление на большую сумму, эти деньги будут отдавать вам минимум 22 с половиной года. А если вас не станет раньше, остаток не получат ни дети, ни внуки. Все достанется государству.
В 2026 году главный ориентир — 439 776 рублей.
Если вы 1967 года рождения или моложе, эта статья о ваших деньгах. Вы наверняка слышали, что накопительная пенсия заморожена, и решили, что этих денег уже нет или получить их невозможно. Это не так. После 2014 года прекратились новые обязательные отчисления работодателей, но всё, что успело накопиться раньше, осталось на вашем счёте и продолжает.
📍 У кого есть пенсионные накопления
Самая большая группа — мужчины и женщины 1967 года рождения и моложе, которые официально работали с 2002 по 2013 год. В этот период часть пенсионных взносов работодателя, обычно 6 процентов от зарплаты, направлялась на накопительную пенсию.
У вас есть накопления, о которых вы, может быть, даже и не знаете!!!!
Есть и другие категории граждан с пенсионными накоплениями. Поэтому лучше не гадать по возрасту, а проверить выписку из индивидуального лицевого счёта: ЗДЕСЬ.
📍 Откуда взялись эти деньги
-
Работодатель платил за вас пенсионные взносы сверх зарплаты, и часть из них — чаще всего 6 процентов от зарплаты — шла именно в накопительную пенсию.
-
В 2014 году новые обязательные отчисления на неё прекратились. Но накопления не обнулили: уже сформированная сумма осталась у страховщика, то есть в СФР или НПФ, и на неё продолжает начисляться инвестиционный доход.
📍Как узнать сумму накоплений
Зайдите на Госуслуги и закажите выписку о состоянии индивидуального лицевого счёта в СФР. Обычно она приходит за несколько минут. Если Госуслуг нет, такую выписку можно получить в отделении СФР.
В выписке найдите раздел о пенсионных накоплениях.
В пунктах 3 или 4 указаны страховщик и сумма с учётом результата инвестирования.
Там же будет видно, где находятся деньги: в НПФ или в СФР.
📍Когда можно получить накопления
Обратиться за выплатой можно с 55 лет женщинам и с 60 лет мужчинам, то есть по прежнему пенсионному возрасту. Если человек имеет право на досрочную страховую пенсию, пенсионные накопления тоже можно получить раньше при соблюдении условий для такой пенсии.
Но подготовить маршрут для вывода своей накопительной части хорошо бы заранее: лучше за 5, а идеально за 10 лет до исполнения вам 55/60 лет.
📍Как получить свои накопления
В стандартной ситуации закон предусматривает две формы выплаты по ОПС. Это делается не по желанию, а по закону и зависит от суммы накоплений.
-
Если на счёте 439 776 рублей или меньше, накопления можно получить единовременно.
❗ВАЖНО ПОМНИТЬ! Даже если сейчас на счёте 300 тысяч рублей, расслабляться рано. На накопления ежегодно начисляется инвестиционный доход. Сумма, которая сегодня ниже порога, к моменту обращения за выплатой может оказаться выше него. -
Если сумма больше, назначается ежемесячная пожизненная накопительная пенсия.
❗Чтобы получить всю сумму, нужно прожить 22,5 года с момента назначения. А если человека не станет раньше, остаток родственникам не передаётся. Все остальное достается государству.
📍Что делать если сумма выше порога
Если на счёте больше 439 776 рублей, не спешите сразу подавать заявление на пожизненную накопительную пенсию. Сначала сравните доступные варианты.
Один из них — программа долгосрочных сбережений, или ПДС.
-
Вы можете уйти от пожизненной выплаты, если сумма выше порога.
-
Забрать любую сумму полностью независимо от порога можно только после 15 лет действия договора.
-
Но получать выплаты можно раньше — как только женщине исполнится 55, а мужчине 60 лет.
-
В этот момент можно выбрать срочную выплату на 10 лет. Но фонд может прописать в договоре и более короткий срок.
Например, у меня есть договоры с разными фондами, где срочные выплаты производятся в течении от 1 года до 5 лет.
А это очень круто, если отказали в единовременной выплате то можно забрать деньги за 12 месяцев.
📍Как перевести накопления в ПДС
Для каждого человека свой индивидуальный маршрут.
Универсального пути тут нет.
На консультациях мы как раз это разбираем: пошаговый план действий. Это зависит от множества факторов: какая сумма накоплений, где они находятся, какой год поступления денег страховщику, есть ли льготы, маткапитал и многое другое.
Технически это просто:
-
Если накопления находятся в НПФ, нужно заключить договор ПДС в этом же фонде и подать заявление на перевод пенсионных накоплений в программу.
-
Если деньги находятся в СФР или в другом НПФ, сначала их переводят в выбранный фонд в рамках обязательного пенсионного страхования, а затем — в ПДС. Это занимает время, поэтому маршрут лучше готовить заранее.
Главное тут – выбрать грамотно специалиста!
Самая частая проблема, которую я вижу у своих клиентов — человек уверен, что оформил перевод, но деньги остались у прежнего страховщика. А это отодвигает время получения денег, а может и вообще лишить вас их получения разово или за короткий срок.
📍Подводные камни при вступлении в ПДС:
1. Можно потерять часть инвестиционного дохода, это очень значительные суммы при смене страховщика. Поэтому сначала проверьте даты фиксинга.
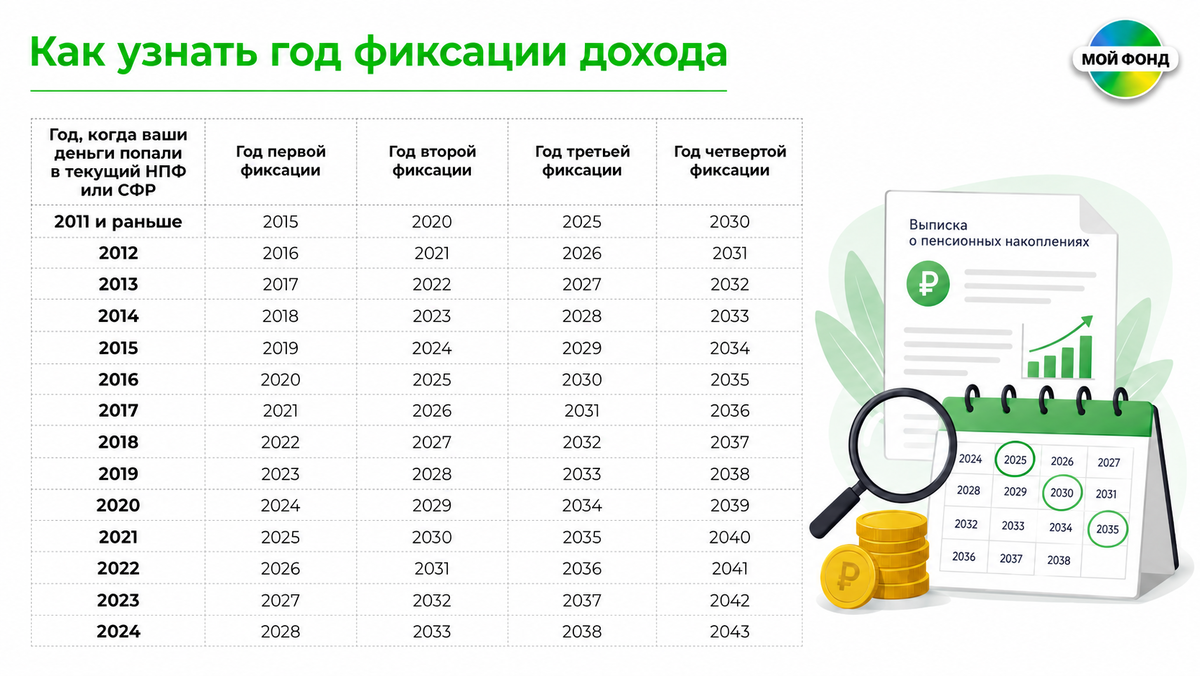
2. Если в ваших накоплениях есть материнский капитал, в ПДС его не переведут вместе со всей суммой. Он вернётся в СФР.
3. Если вы получали налоговый вычет, а договор заключён в 2024–2026 годах, получать выплаты нужно не раньше чем через 5 лет после заключения договора. Если закрыть договор раньше, вычет придётся вернуть.
Прежде, чем подавать заявление на перевод накоплений, нужно посчитать три вещи: сколько у вас на счёте, как выгоднее получить эти деньги и во сколько лет открыть ПДС, чтобы не потерять ни доход, ни вычет.
📍Что делать
-
Закажите выписку СФР и проверьте сумму накоплений, страховщика.
-
Если сумма не превышает порог, подавайте заявление на единовременную выплату своему страховщику.
-
Если сумма выше порога, не спешите оформлять пожизненную выплату. Так как есть варианты забрать накопительную часть деньгами.
Универсального маршрута здесь нет.
Поэтому решение нужно принимать по своей выписке, возрасту и условиям договора, а не по чужому примеру!
🔶 Забирайте бесплатную ШПАРГАЛКУ в Telegram | МАХ (это бесплатно), чтоб не наделать ошибок, если будете разбираться в пенсионном лабиринте самостоятельно.
🔶 Или записывайтесь на КОНСУЛЬТАЦИЮ с пошаговым сопровождением и подготовкой документов в Telegram | МАХ.


